


О рисках и ответственности связанных с нелегальной занятостью
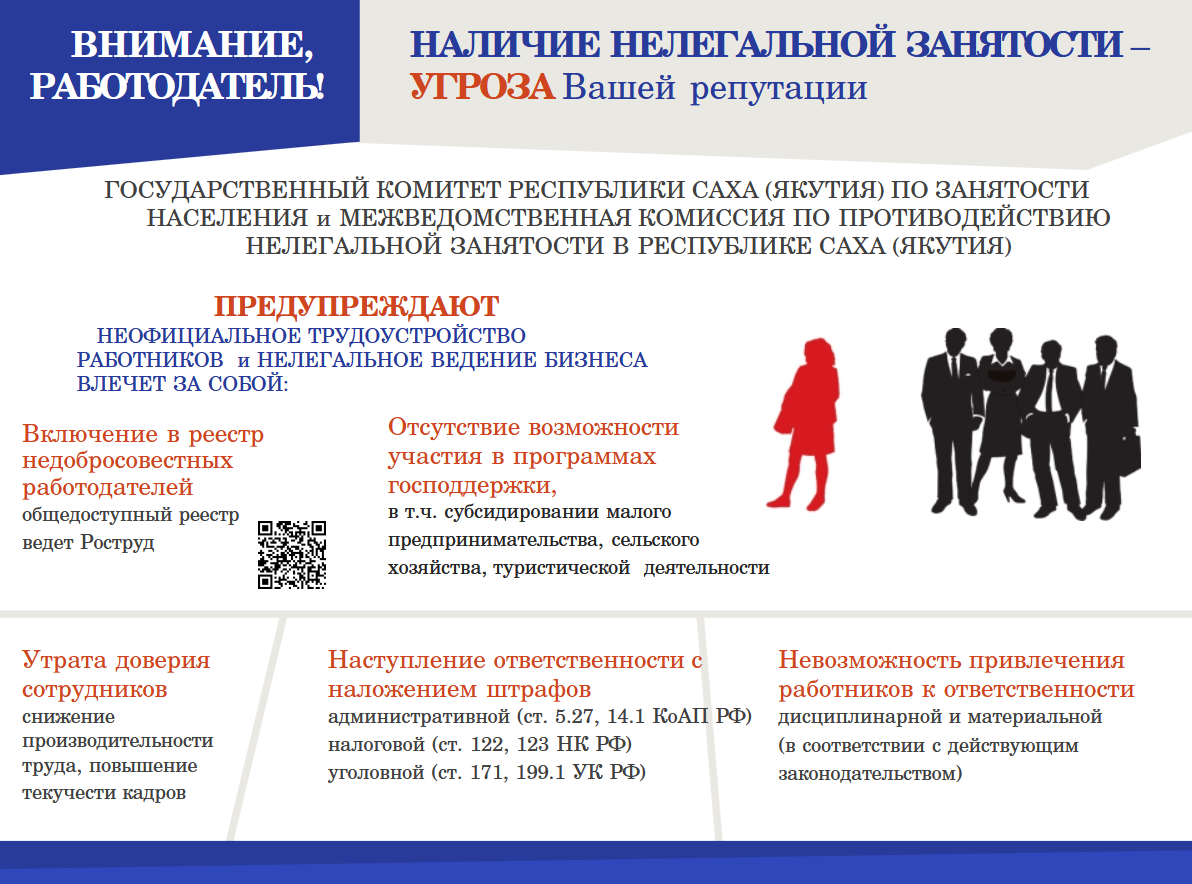
Нелегальная занятость - это допуск работника к работе без оформления трудового договора, выплата зарплаты «в конверте», а также подмена трудовых отношений гражданско-правовыми договорами или договорами с самозанятыми, когда фактически человек выполняет трудовую функцию: соблюдает график, подчиняется правилам внутреннего распорядка, получает регулярную оплату.
Многие работодатели считают, что неоформление сотрудника экономит деньги. На практике такая «экономия» оборачивается штрафами, доначислениями и уголовными рисками, которые в разы превышают любые предполагаемые выгоды.
Какие последствия ждут работодателей при выявлении фактов нелегальной занятости:
1. Административная ответственность (ст. 5.27 КоАП РФ)
За фактическое допущение к работе без оформления либо ненадлежащее оформление договора:
- на должностных лиц – от 2 000 до 20 000 руб.;
- ИП – от 5 000 до 10 000 руб.;
- на юридических лиц — от 50 000 до 100 000 руб.
Штраф налагается за каждого неоформленного работника.
При повторном нарушении штрафы возрастают, возможна дисквалификация должностных лиц от 1 до 3 года.
2. Налоговые риски
|
Мера |
Размер |
|
Доначисление НДФЛ (13%) |
За весь период работы |
|
Доначисление страховых взносов (~30%) |
За весь период работы |
|
Штраф за неуплату взносов (ст. 122 НК РФ) |
20% от недоимки, до 40% при умысле |
|
Штраф за неудержание НДФЛ (ст. 123 НК РФ) |
20% от неудержанной суммы |
|
Пени |
За каждый день просрочки по ключевой ставке ЦБ РФ |
Итоговая сумма доначислений, как правило, превышает размер предполагаемой экономии на налогах.
Пример: работник получал 50 000 руб. в месяц в течение года без оформления. За 12 месяцев он заработал 600 000 руб. Налоговая служба доначислит: НДФЛ – 78 000 руб., страховые взносы – от 180 000 руб., штраф и пени. Итог – более 250 000 руб. взысканий, не считая административного штрафа.
3. Уголовная ответственность
Если сумма неуплаченных налогов, взносов и НДФЛ достигает крупного размера, должностное лицо может быть привлечено к ответственности по:
- ст. 199 УК РФ – уклонение от уплаты налогов (юрлица);
- ст. 199.1 УК РФ – неисполнение обязанностей налогового агента;
- ст. 198 УК РФ – для ИП.
Наказание – от штрафа до 300 000 руб. до лишения свободы с дисквалификацией на срок до 3 лет.
С 1 января 2025 года Роструд ведёт общедоступный реестр работодателей, у которых выявлены факты нелегальной занятости. Запись в реестре хранится 1 год с момента вступления постановления в силу.
Последствия попадания в реестр:
- ограничение доступа к госзакупкам;
- ограничение мер господдержки: субсидии, гранты, льготные кредиты, налоговые преференции;
- повышенная категория риска – больше внеплановых проверок;
- репутационный ущерб: реестр открыт, и потенциальные сотрудники видят, что работодатель нарушает закон.
На сегодня в федеральном реестре состоят 29 работодателей из Республики Саха (Якутия).
Дополнительные риски, о которых часто забывает
Воинский учёт. Если неоформленный работник – военнообязанный, штрафы за непредставление сведений в военкомат составят: от 40 000 до 50 000 руб. на должностное лицо и от 350 000 до 500 000 руб. на юридическое лицо. В сумме по одному сотруднику организация может получить штраф около миллиона рублей.
Охрана труда и несчастные случаи. Если с неоформленным работником произойдёт несчастный случай на производстве, работодатель обязан провести расследование и выплаты, но при отсутствии трудового договора это квалифицируется как грубое нарушение. Штрафы по охране труда для юрлиц — до 130 000 руб. за каждый эпизод.
Судебные иски от работников. Работник может в любой момент обратиться в суд с требованием установить факт трудовых отношений или Госинспекцию труда. Суд взыщет: задолженность по зарплате, компенсацию за неиспользованный отпуск, больничные, оплату сверхурочных, ночных и работу в выходные — за весь период работы. Сроки исковой давности при переквалификации ГПХ в трудовой договор могут не применяться.
Зона особого внимания: договоры с самозанятыми
С 10 января 2026 года действует Приказ Минтруда № 685н, устанавливающий чёткие признаки нелегального привлечения самозанятых. Основание для внеплановой проверки – одновременное выполнение условий:
- организация или ИП взаимодействует более чем с 35 самозанятыми;
- среднемесячный доход каждого от этого заказчика – более 35 000 руб.;
- сотрудничество длится более 3 месяцев;
- доход от данного заказчика – 75% и более от всех доходов самозанятого.
Дополнительно: с 16 февраля 2026 года Налоговая служба обязана передавать в Роструд данные о работодателях, работающих более чем с 10 самозанятыми, если доход каждого превышает 25 000 руб. в месяц и в предыдущем квартале они состояли с этим работодателем в трудовых отношениях.
Нельзя заключать договоры с самозанятыми, которые были вашими сотрудниками менее двух лет назад.
В Якутии действует Межведомственная комиссия по противодействию нелегальной занятости (далее – Комиссия), также во всех муниципальных образованиях действуют Рабочие группы этой комиссии.
За 2025 год рабочими группами Межведомственной комиссии по противодействию нелегальной занятости в Республике Саха (Якутия) выявлен 1 871 гражданин, находящийся в нелегальных трудовых отношениях, из них 1 625 граждан Российской Федерации и 246 иностранных граждан.
Что делать, чтобы избежать рисков
- Оформляйте трудовой договор до начала работы или не позднее 3 рабочих дней с момента фактического допуска к работе (ст. 67 ТК РФ).
- Проверьте договоры ГПХ на признаки трудовых отношений: фиксированный график, регулярная оплата, подчинение правилам внутреннего распорядка, работа на оборудовании заказчика. Если признаки есть – это трудовой договор.
- Проверьте договоры с самозанятыми на соответствие критериям Приказа Минтруда № 685н.
Легализация трудовых отношений минимизирует риски внеплановых проверок (со стороны ГИТ, прокуратуры, ФНС), исключает доначисления и позволяет бизнесу законно учитывать расходы на оплату труда при исчислении налога на прибыль или по УСН.